
가상자산 (디지털자산)
NFT 가상자산 분배 구조 및 세무처리 자문: 법인계좌 개설 등
사건 개요
- 의뢰인 정보
- 기업 / 당사자
- 의뢰 내역
-
디센트 법률사무소 가상자산전담팀은 Web3 생태계에서 크리에이터의 원작을 기획·브랜딩·유통하고 가상자산 기반 수익화 컨설팅을 제공하는 업체를 대리하였습니다.
디센트는 의뢰인의 NFT 해외경매 낙찰대금의 분배 구조 및 세무처리 방안에 관한 종합적인 법률 및 세무 자문을 수행하였습니다.
의뢰인은 해외경매 플랫폼을 통해 NFT 낙찰대금(스테이블코인)을 수령한 후 이를 크리에이터와 자사 간에 적법하게 분배하는 과정에서 법적, 세무적 리스크가 발생할 수 있음을 인지하고 자문을 의뢰하였습니다.
현행 제도상 일반 영리법인이 가상자산 거래를 위해 국내 거래소에 법인 명의 실명계좌를 개설하는 것은 여전히 실무상 상당히 어려운 상황이며, 금융당국의 로드맵에 따라 제한적·단계적으로만 허용되고 있습니다.
이에 따라 법률적 리스크를 최소화하고 적법한 운영 방안을 마련하는 것이 시급한 과제였습니다.
디센트 전략
✔️ 분배 경로별 법률 및 세무 리스크 분석
제안된 복수의 분배 경로 각각에 대해 법인격부인 리스크, 차명계좌 해당 여부, 이중과세 가능성 등을 비교 분석하였습니다.
국내 거래소 계정을 활용할 경우 실명확인 계좌와의 연동으로 매출 귀속이 대표자 개인으로 직접 귀속될 위험이 크다는 점을 확인하였고
해외거래소·콜드월렛을 활용하는 구조가 자금소명 측면에서 상대적으로 유리함을 분석하였습니다.
✔️ 에스크로 구조 설계 및 문서화 방안 제시
대표자 개인 지갑이 법인 자금을 대리수령하는 구조임을 명확히 하기 위해 에스크로 합의서 작성, 이사회 내부결재 문서화, 정산서 구비 등 리스크를 최소화하는 실무적 문서 체계를 설계하였습니다.
지갑 주소 특정, 분배 조건 및 기한 명시, 대리수령 성격 강조 등 계약서에 반드시 포함되어야 할 사항을 구체적으로 제시하였습니다.
이를 통해 대표자 개인 지갑은 실질적으로 ‘법인 자금을 일시 보관하는 에스크로 계정’이라는 점을 소명할 수 있는 근거를 마련하였고, 향후 세무조사 및 민형사 분쟁에서도 자금 귀속과 사용처를 보다 명확히 설명할 수 있는 기반을 갖추게 되었습니다.
✔️ 가상자산 세무처리 가이드라인 제공
스테이블코인 수령 시점을 매출 인식 기준일로 확정하고 입금일 기준 거래소 시세에 따른 원화 환산 방법, 부가가치세 신고 방식, 스테이킹 운용 수익의 영업외수익 처리, 현금화 시 환차익 반영 방법 등 실무에서 즉시 활용 가능한 세무처리 가이드라인을 제공하였습니다.
✔️ 창작자 유형별 증빙 방법 정리
창작자가 국내 거주 개인(비사업자), 개인사업자/법인사업자, 비거주자/외국법인인 경우로 나누어 세금계산서와 현금영수증 및 정산서 발급 요건과 원천징수 의무 여부를 정리하였습니다.
낙찰대금의 법적 성격을 자산양도대가로 명확히 함으로써 원천징수 의무를 부담하지 않도록 계약서 작성 시 주의사항을 안내하였습니다.
결과 및 의의
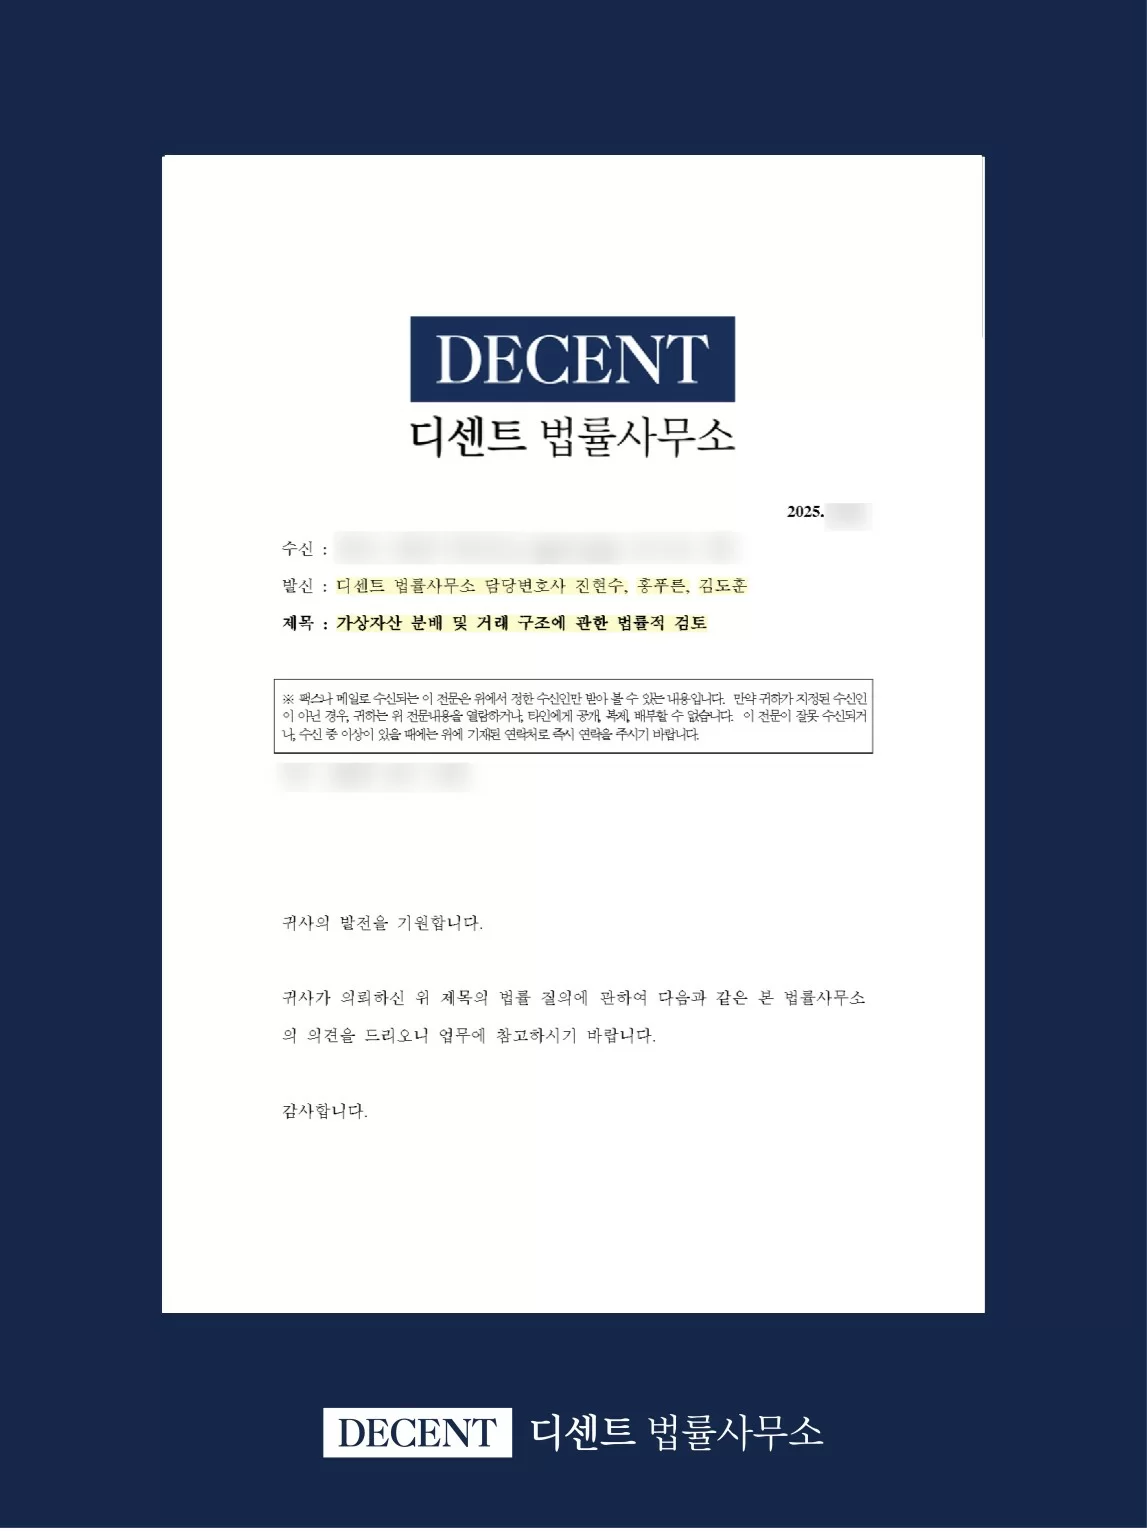
"가상자산 분배 및 거래 구조에 관한 법률 검토의견서 제공“
이번 자문을 통해 의뢰인은 낙찰대금 분배 경로의 법률적 세무적 리스크를 명확히 파악하고 에스크로 구조 설계와 문서화를 통해 적법한 운영 기반을 마련할 수 있었습니다.
Web3, NFT 사업은 기존 법률 체계가 완전히 정비되지 않은 영역입니다.
개인 지갑과 법인 자산의 경계가 불분명해지는 순간 법인격부인부터 이중과세까지 복합적인 리스크가 한꺼번에 발생할 수 있습니다.
거래가 발생한 후에 문제를 수습하는 것은 훨씬 어렵습니다. 사업 구조 설계 단계부터 점검하십시오.
NFT·가상자산 분배 구조 설계, 거래 흐름 문서화, 세무처리 가이드라인이 필요하시다면,
당신의 답을 아는 곳, 디센트 가상자산전담팀에 문의해 주세요.
법률상담 안내
모든 상담은 담당 변호사의 사건 검토를 거쳐 진행됩니다.
사건의 주요 내용을 미리 남겨주시면 보다 구체적인 상담을 받으실 수 있습니다.
담당 변호사
대한변호사협회 등록 변호사가
직접 수행 · 검토한 실제 업무사례입니다.