
가상자산 (디지털자산)
가상자산 자동매매 서비스 해외법인 설립 구조 자문
사건 개요
- 의뢰인 정보
- 기업 / 당사자
- 의뢰 내역
-
가상자산 거래소 API를 연동한 알고리즘 기반 자동매매 구독 서비스를 운영 중인 스타트업으로부터 해외법인 설립 구조에 관한 법률자문을 의뢰받았습니다.
의뢰인은 국내 법인을 설립한 상태에서 비한국인 고객을 대상으로 서비스를 본격화하기에 앞서 해외법인 설립지 선택 및 국내외 법인 간 거래 구조 설계에 관한 검토를 요청했습니다.
디센트 전략
▪️해외법인 설립지 선택
홍콩과 싱가포르를 대상으로 가상자산 규제 체계, 역외소득 면세 적용 가능성, 은행계좌 개설 실무, 규제 환경 안정성을 종합 비교했습니다.
홍콩은 IRD(세무국) 심사를 통해 역외소득으로 인정될 경우 법인세(16.5%) 면세가 가능하여 단기 세무 효율 측면에서 우위에 있었습니다. 싱가포르는 역외소득 면세 제도가 없어 법인세 17% 납부 후 이전해야 하나, MAS(통화청) 주도의 독립적 법체계 아래 규제 예측 가능성과 장기 안정성 측면에서 강점이 있었습니다.
▪️국내외 법인 간 매출 이전 구조 검토
국내 법인이 알고리즘 개발·운영을 담당하고 해외법인이 결제 창구 역할을 하는 구조에서 OECD 이전가격(Transfer Pricing) 지침상 기능·자산·위험(FAR) 분석을 통해 국내 법인 귀속 용역비를 매출의 상당 부분으로 설정하는 것이 정당화될 수 있는지 검토했습니다.
아울러 향후 홍콩 규제 환경 변화에 대비하여 구독계약 준거법을 싱가포르법으로 설정하고 SIAC(싱가포르 국제중재센터) 중재를 분쟁해결 수단으로 두며, 서비스 운영법인 변경 시 자동 승계 조항을 초기 계약에 삽입하는 전환 구조도 함께 설계했습니다.
결과 및 의의
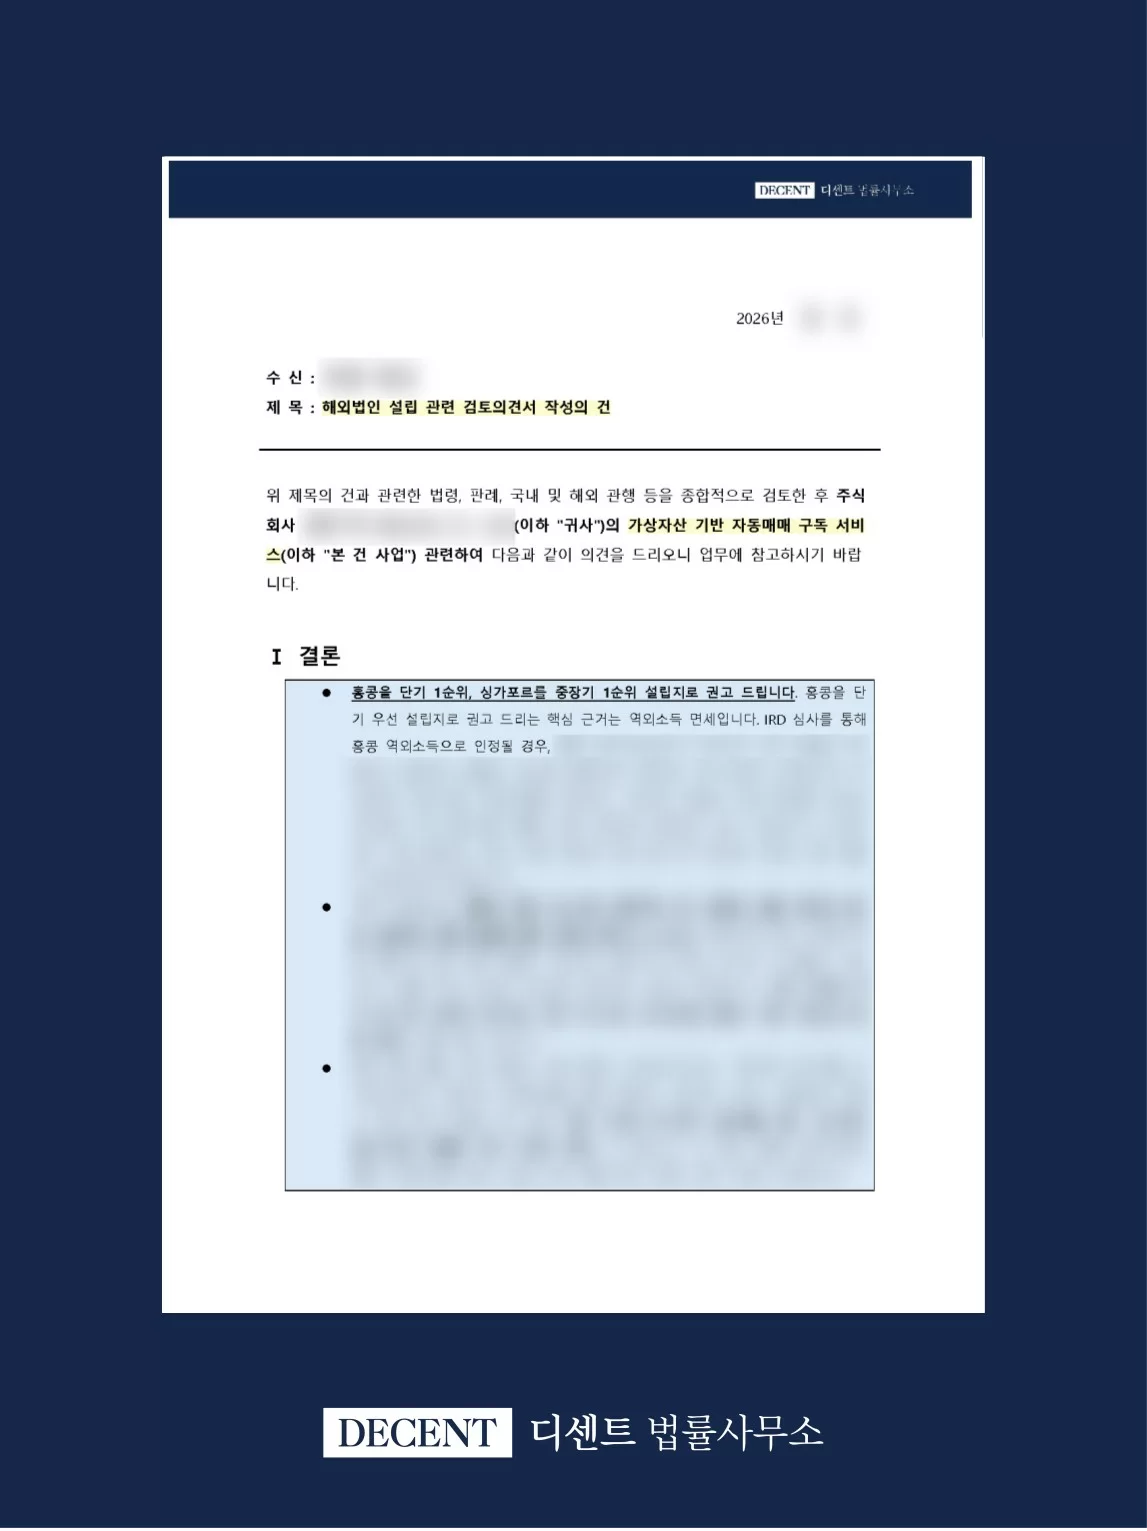
"검토의견서 제공"
홍콩 단기 1순위, 싱가포르 중장기 1순위 구조를 내용으로 하는 법률검토의견서를 발행했습니다.
단기적으로는 역외소득 면세를 통한 세무 효율을 확보하고 중장기적으로는 규제 환경 변화에 따라 싱가포르로 유연하게 전환할 수 있는 계약 구조를 병행 설계하는 방안을 제시했습니다.
홍콩 단기 1순위, 싱가포르 중장기 1순위 구조를 내용으로 하는 법률검토의견서를 발행했습니다.
단기적으로는 역외소득 면세를 통한 세무 효율을 확보하고 중장기적으로는 규제 환경 변화에 따라 싱가포르로 유연하게 전환할 수 있는 계약 구조를 병행 설계하는 방안을 제시했습니다.
법률상담 안내
모든 상담은 담당 변호사의 사건 검토를 거쳐 진행됩니다.
사건의 주요 내용을 미리 남겨주시면 보다 구체적인 상담을 받으실 수 있습니다.


