
Crypto
해외 가상자산거래소 레퍼럴 사업 규제 검토, 가상자산사업자 신고 의무 해당 여부
Case Overview
- 의뢰인 정보
- 기업 / 당사자
- 의뢰 내역
-
의뢰인은 해외 가상자산거래소로부터 발급받은 추천인 코드(레퍼럴 코드)를 자체 웹사이트, 블로그, 유튜브 채널 등 온라인 채널에 게시·홍보하고
이용자가 해당 코드를 통해 거래소에 가입하여 거래를 수행하는 경우 거래소로부터 마케팅·광고 대가로 수수료를 지급받는 구조의 사업을 운영하고 있었습니다.
의뢰인은 이 사업 구조가 가상자산이용자보호법상 가상자산사업자 정의에 해당하여 특정금융정보법상 신고의무가 발생하는지 여부,
그리고 콘텐츠 표현 방식 및 협력 인력 운영 과정에서 유의해야 할 실무 사항에 대한 종합 법률검토를 요청하였습니다.
Decent's Strategy
1. 가상자산사업자 해당 여부 검토
가상자산이용자보호법 제2조 제2호는 가상자산사업자를 가상자산의 매매, 교환, 이전, 보관·관리, 또는 매매·교환의 중개·알선·대행 행위를 영업으로 수행하는 자로 정의합니다.
특정금융정보법상 신고의무는 이 정의와 연결되어 이해되는 구조입니다. 대법원은 해당 여부를 거래의 목적, 종류, 규모, 횟수, 기간, 태양 등 개별 사정을 종합하여 사회통념에 따라 합리적으로 판단하여야 한다고 판시하였습니다(대법원 2024. 12. 12. 선고 2024도10710 판결 참).
디센트는 의뢰인의 사업 구조가 아래 세 가지 요건을 모두 충족하고 있음을 확인하였습니다.
▪️자산 비보관·비통제: 이용자의 가상자산 및 법정화폐를 직접 보관·관리·통제하지 아니합니다.
▪️거래 과정 비관여: 거래 상대방 선정, 거래 조건 형성, 주문 실행 과정에 개입하지 아니합니다.
▪️이용자 자율 판단: 거래소 이용 여부 및 거래 조건에 관한 최종 판단은 전적으로 이용자 본인에게 귀속됩니다.
2. 콘텐츠 표현 기준 및 운영 리스크 관리
사업 구조와 별개로, 실제 운영 방식에 따라 법적 성격이 달라질 수 있다는 점을 함께 검토하였습니다.
▪️허용 범위: 거래소의 서비스 구성, 수수료 체계 등 객관적 사실의 전달은 허용 범위 내 활동으로 평가될 수 있습니다.
▪️위험 표현 유형: 고배율 레버리지, 선물거래, 원화 입출금, 수익 가능성 등을 강조하는 방식은 투자 유인 또는 알선 행위로 평가될 위험이 있습니다.
▪️협력 구조 관리: 레퍼럴 운영사—마케팅 대행사—블로거·인플루언서로 이어지는 다단계 구조에서 각 단계별 역할 범위와 책임 귀속이 계약과 실제 운영 양면에서 일치하도록 권고하였습니다.
▪️미신고 거래소 리스크: 레퍼럴 대상 거래소가 국내 이용자를 대상으로 영업하면서 신고를 하지 않은 경우, 해당 거래소 홍보·알선 행위의 법적 평가가 별도로 문제될 수 있습니다.
Results & Significance
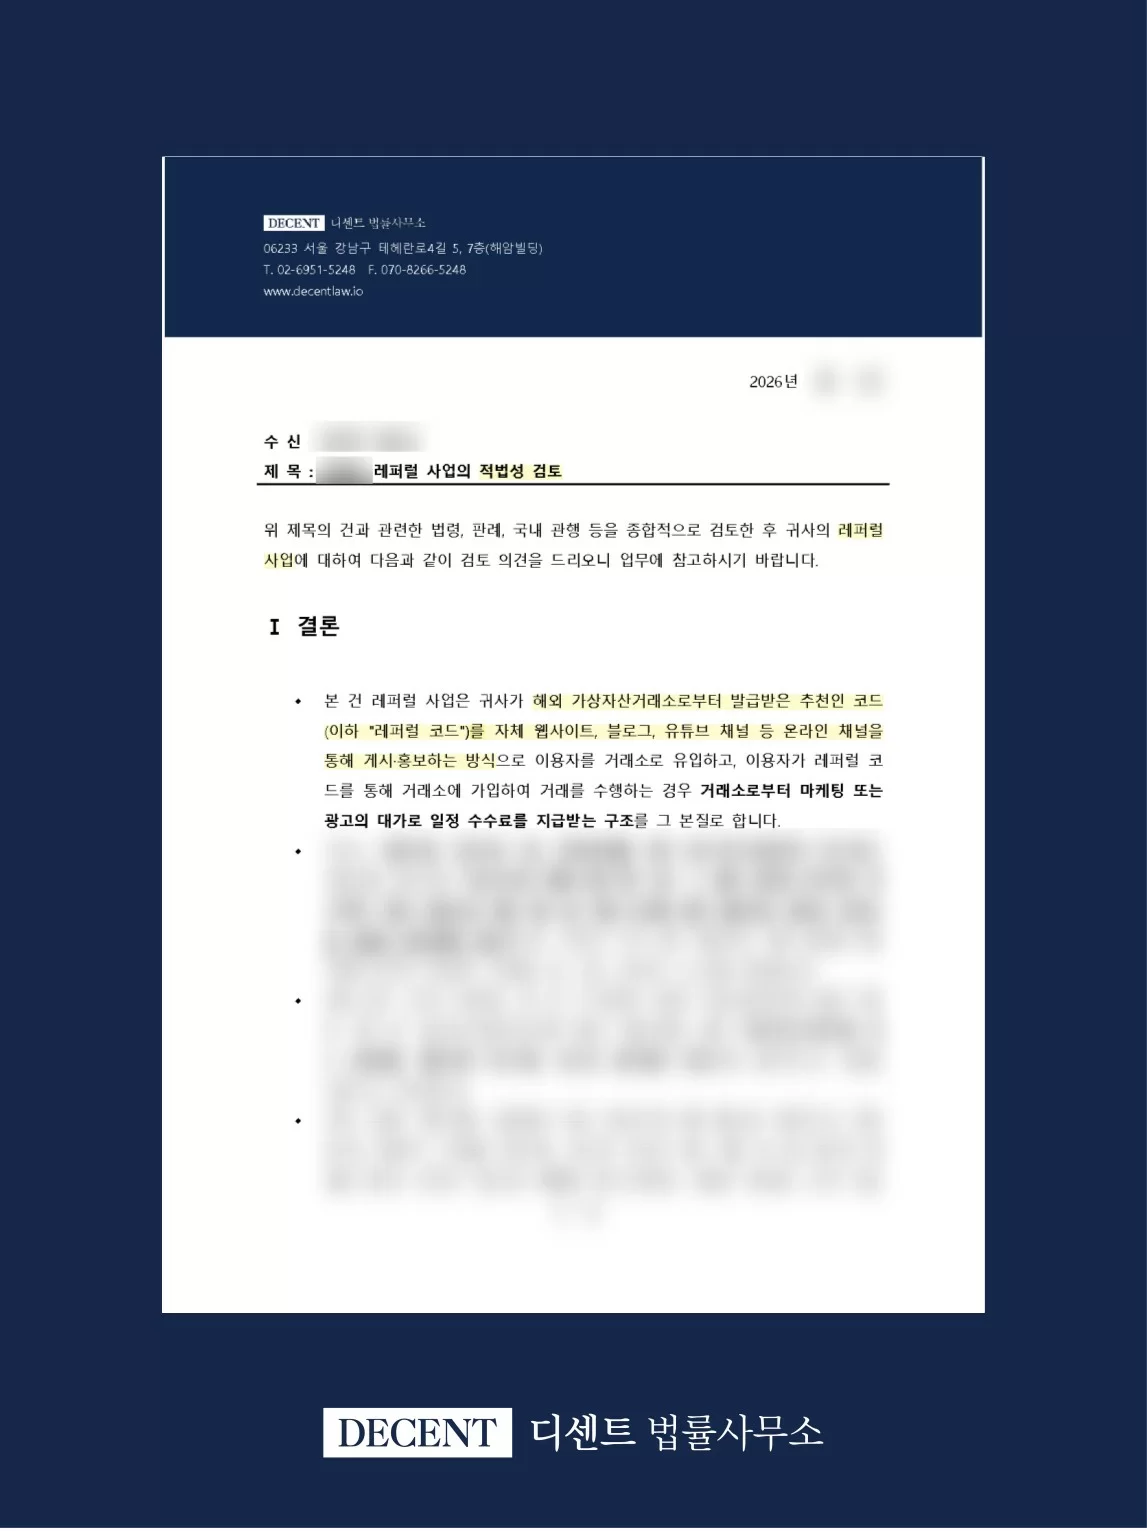
"법률의견서 제공"
의뢰인의 레퍼럴 사업은 이용자의 거래 체결 과정에 실질적으로 관여하지 않고 거래소 소개 및 객관적 정보 제공 범위에서 운영되는 구조를 전제로, 가상자산이용자보호법상 가상자산사업자 정의에 해당하지 않아 특정금융정보법상 신고 대상에 해당하지 않을 가능성이 높다고 검토되었습니다.
콘텐츠 표현 방식 및 협력 구조 운영에 관한 실무 가이드라인을 함께 제시하였습니다.
의뢰인의 레퍼럴 사업은 이용자의 거래 체결 과정에 실질적으로 관여하지 않고 거래소 소개 및 객관적 정보 제공 범위에서 운영되는 구조를 전제로, 가상자산이용자보호법상 가상자산사업자 정의에 해당하지 않아 특정금융정보법상 신고 대상에 해당하지 않을 가능성이 높다고 검토되었습니다.
콘텐츠 표현 방식 및 협력 구조 운영에 관한 실무 가이드라인을 함께 제시하였습니다.
Legal Consultation
All consultations are conducted after a case review by the attorney in charge.
Providing the key details of your case in advance will help you receive more specific advice.